親から相続した実家が空き家のまま、「解体したほうがいいのか」「壊すと固定資産税が上がると聞いた」と迷っていませんか。空き家の扱いは空家等対策の推進に関する特別措置法(空家法)で、固定資産税の軽くなる仕組みは地方税法で決まっています。
2023年12月13日に施行された改正で、「特定空家等」の手前の段階として管理不全空家等が加わり、市区町村から勧告を受けると、固定資産税の住宅用地の特例が外れるようになりました。この記事では、2つの法律の条文をもとに、空き家の持ち主(施主)が解体を決める前に確かめることをまとめました。
空き家の3つの区分:空家等・管理不全空家等・特定空家等
空家法 第2条 第1項では、建物やそれに付く工作物で、人が住むなどの使用がされていないことが常態であるものと、その敷地を「空家等」と定めています。空家等のうち、状態によって次の区分があります。
| 区分 | 条文の定め | 市区町村ができること |
|---|---|---|
| 空家等 (第2条 第1項) | 使用されていないことが常態の建物とその敷地 | 情報の提供・助言などの援助(第12条) |
| 管理不全空家等 (第13条 第1項) | 適切な管理が行われず、そのまま放置すれば特定空家等に当たるおそれがある空家等 | 指導 → 改善されなければ勧告(第13条) |
| 特定空家等 (第2条 第2項) | 倒壊など著しく保安上危険となるおそれ、著しく衛生上有害となるおそれ、著しく景観を損なっている状態など、放置することが不適切な空家等 | 助言・指導 → 勧告 → 命令 → 代執行(第22条) |
空家法 第5条では、空家等の所有者や管理者は、周辺の生活環境に悪影響を及ぼさないよう適切な管理に努めると定めています。相続して住んでいなくても、持ち主としての責務は残ります。
住宅用地の特例:家が建つ土地は固定資産税の計算が軽くなる
地方税法 第349条の3の2 では、人が住む家の敷地になっている土地(住宅用地)について、固定資産税の課税標準を次のように軽くすると定めています。
- 住宅用地全体:課税標準となるべき価格の3分の1(第1項)
- 200平方メートル以下の部分(小規模住宅用地):課税標準となるべき価格の6分の1(第2項。住居が複数あるときは、住居の数×200平方メートルまで)
都市計画税(かかるのは主に市街化区域などの土地)にも同じ仕組みがあり、地方税法 第702条の3 で、住宅用地は3分の2、小規模住宅用地は3分の1とされています。「家を壊すと税金が上がる」と言われるのは、この特例が家の敷地であることを前提にしているためです。
勧告を受けると特例が外れる
地方税法 第349条の3の2 第1項は、住宅用地から次の土地を除くと定めています。
- 空家法 第13条 第2項により勧告がされた管理不全空家等の敷地
- 空家法 第22条 第2項により勧告がされた特定空家等の敷地
つまり、家が建っていても、市区町村から勧告を受けると住宅用地の特例は使えなくなります。改正の前は特定空家等への勧告だけが対象でしたが、いまはその手前の管理不全空家等への勧告も対象です。
大事なのは、どちらもいきなり勧告にはならないことです。管理不全空家等は、まず指導を受け、それでも状態が改善されず、特定空家等になるおそれが大きいと認められたときに、修繕や立木竹の伐採などの具体的な措置を勧告されます(第13条)。特定空家等も、助言・指導の後に勧告です(第22条 第1項・第2項)。指導の書類が届いた段階で、修繕するのか、解体するのか、売るのかを決めて動けば、勧告を避ける道があります。
解体すると特例はどうなるか:1月1日の状態で決まる
地方税法 第359条では、固定資産税の賦課期日はその年度の初日が属する年の1月1日と定めています。住宅用地の特例は「家の敷地になっている土地」に使われるものなので、1月1日の時点で家を解体していれば、その年度は住宅用地として扱われないのが基本です。
一方で、勧告を受けた空き家は、家が建っていても特例が外れます。解体の時期を考えるときは、次の2つを並べて考えましょう。
- 勧告を受けていない空き家:解体の後の1月1日から、特例が使えなくなる
- 勧告を受けた空き家:解体してもしなくても、特例は使えない
建て替えの予定がある場合や、解体した年の扱いには、市区町村ごとの運用があります。税額がいくら変わるかは土地の評価額などで違うので、解体を決める前に、土地のある市区町村の固定資産税(資産税)の窓口で確かめてください。
命令に従わないと過料・代執行もある
特定空家等で、勧告を受けても正当な理由なく措置をとらず、特に必要があると認められると、市区町村長は猶予期限を付けて措置を命令できます(空家法 第22条 第3項)。命令の前には、意見書を出す機会が与えられます(同条 第4項)。
- 命令に違反した者は、50万円以下の過料(第30条 第1項)
- 市区町村の報告の求めに応じない、立入調査を拒むなどした者は、20万円以下の過料(第30条 第2項)
- 命令を履行しないときは、市区町村が行政代執行法に従って自ら除却などを行える(第22条 第9項)。その費用は所有者が負担します
- 命令をしたときは、標識の設置などで公示されます(第22条 第13項)
代執行で解体された場合も、費用の負担からは逃れられません。早い段階で、自分で解体や修繕を頼むほうが、時期も費用も選べます。
解体を頼む前に確かめること
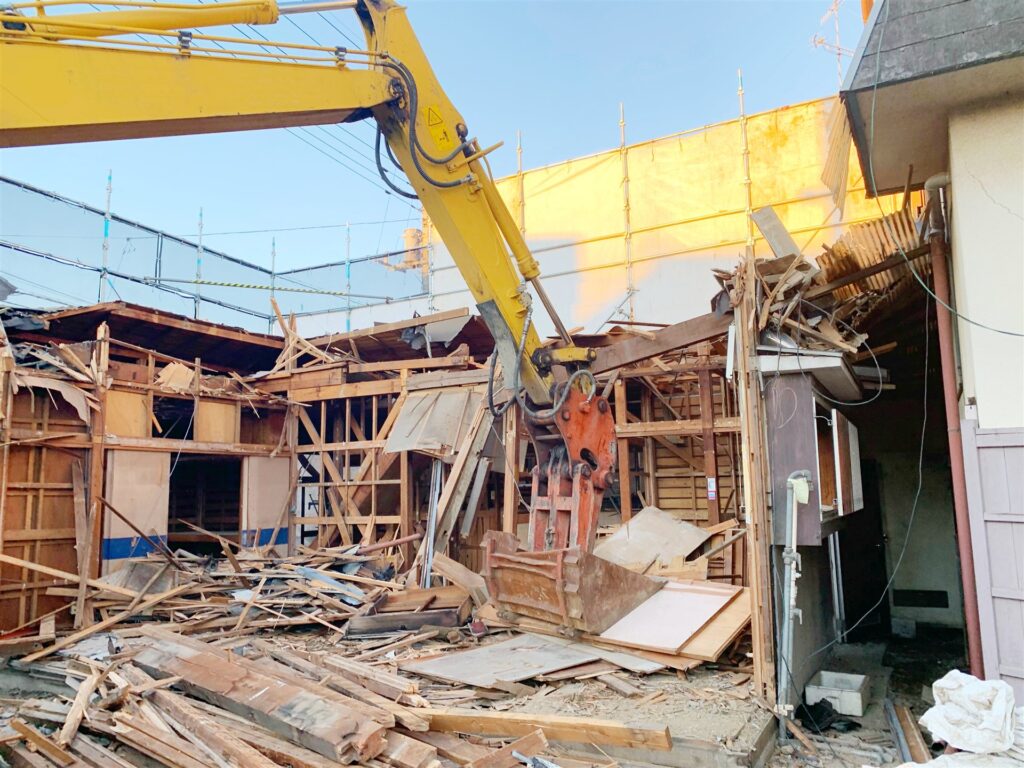
空家法 第12条では、市区町村は所有者による適切な管理を促すため、情報の提供や助言などの援助に努めると定めています。空き家の相談窓口や、解体の費用の補助があるかどうかは市区町村ごとに違うので、まず土地のある市区町村に問い合わせてみましょう。
解体を頼む会社を選ぶときは、見積書に建物の取り壊し・廃材の処分・整地の内訳が分けて書かれているかを確かめます。契約書で確かめる項目は「工事請負契約書のチェックポイント|建設業法第19条の項目を施主向けに整理」にまとめています。当サイトの建設会社名検索では、社名から建設業の許可の種類と有効期限を無料で調べられます。近くで頼める会社を探すときは、建設会社データベースで都道府県と業種から許可を持つ会社を一覧できます。
まとめ:解体を決める前に確かめる4つのこと
- 市区町村から指導・勧告の書類が届いていないかを確かめる
- 指導の段階なら、修繕・解体・売却のどれにするかを早めに決める
- 解体の時期と1月1日の関係を、固定資産税の窓口で確かめる
- 空き家の相談窓口と解体の補助の有無を、市区町村に問い合わせる
出典:空家等対策の推進に関する特別措置法 第2条・第5条・第12条・第13条・第22条・第30条(e-Gov 法令検索)・地方税法 第349条の3の2・第359条・第702条の3(e-Gov 法令検索)(2026年10月13日に確認)
よくある質問
空き家を持っているだけで、固定資産税が6倍になりますか?
持っているだけではなりません。地方税法で住宅用地の特例が外れるのは、管理不全空家等や特定空家等として市区町村から勧告を受けたときです。「6倍」と言われるのは小規模住宅用地の課税標準が6分の1になっていることからですが、税額がそのまま6倍になるとは限らず、どれだけ変わるかは土地ごとに違います。
指導の書類が届きました。すぐに解体しないといけませんか?
管理不全空家等への指導(第13条)は、特定空家等にならないよう必要な措置をとるように求めるもので、解体に限りません。一方、特定空家等への助言・指導(第22条)では、除却(解体)を求められることもあります。修繕や立木竹の伐採で状態が改善すれば、勧告に進まないこともあります。何をすればよいかは、書類を出した市区町村の窓口に相談してください。
都道府県から建設業許可業者を探す
全国の建設業許可取得業者を都道府県・業種から検索できます。
自社の施工事例は、検索で見つけてもらうにはどう載せればいい? → 作成から更新まで頼めるWordPress作成代行センター
自社のホームページは、